10 Steps to Opening your Own Mortgage Brokerage

As I write this, I have been a mortgage originator for 21 years now and yes it has been a wild ride, but I have to say overall, it has been a blast! In 2021 I finally opened Fresh Home Loan Inc., “Independent Mortgage Brokers that Work for the People” ™.

I started this goal in 2007 but with the mortgage crash, and life, and the market, etc. etc. I never did it.  I became motivated again in 2018 as I was tired of feeling limited by a corporate structure and we weren’t a good fit for each other at the end of the day.  I went Independent in 2019, hanging my license with a good friend who was revamping his brokerage and my life has been amazing since!  I finished my classes for the Broker license in 2007 but I didn’t take the broker test until 2020. That was a chore in itself to even get the test date in 2020. Then on April 9 th 2021 Fresh Home Loan Inc. was officially Independent! 

It is really tough opening shop.  I can tell you the worst part about it is one of the last things you have time for is production due to all the other minutia going on.  It can be overwhelming. It is definitely worth it though, so if you are looking to do it check out this video and read this:

Step 1 – Your Business Name

Like I say in the video, I think localism works best. Before you fall in love with the name, check with your state registry to see if it’s available. Then make sure you have a domain name that works.  Check GoDaddy, Google domains, etc. 

Step 2 – Your Business Type

What kind of business are you? S Corp, C Corp, LLC? You can speak to a CPA and an attorney about this.  I have set up my corporations through LegalZoom. 

Step 3 – Your Business bank Account

Open one.

Step 4 – Licensing

I am speaking to California here.  You need a Broker License with the Ca. Department of Real Estate, and you need to be acknowledged as a Broker with the NMLS. THEN you apply for a brokerage with the DRE and then the DRE communicates with the NMLS when you are registered and open. This was painfully slow during the pandemic. Be prepared to be patient (and frustrated!).

Step 5 – Mortgage Call Reports 

These are due quarterly and there is an annual report as well.  Stay on top of your call reports. 

Step 6 – Your Lending Partners 

The way I found out my brokerage was opened was because I had 2 really big wholesale lenders call me on Friday morning asking me to sign up.  I was like “You mean I am FINALLY OPEN??!?!?!” 

Get approved with those guys because they will have you running credit and submitting loans in no time. You should then get signed up with a good 5 wholesale lenders (or more) depending on the size of your company. I can tell you I also had a couple wholesale reps call me to get signed up, so I said “Sure, why not” and they were terrible, and the reps were stalking me all the time, I stopped answering the call fo one from Southern California, next thing you know he has a local area code he is calling me from. I would say, avoid that!

Step 7 – Support 

I mention a couple broker groups in the video.  It’s to be connected to like-minded individuals.  Just make sure you spend more time originating, than posting on social media to these like-minded individuals. 

Step 8 – Credit Reporting and LOS Software

Afterall, once you are open you will need to start taking applications, right? Vet ALL LOS systems carefully and even do it now before you are open. Integration is key. As far as credit reporting goes, it does take some time to get this going. There is an onsite inspection as well. I would go with a company you have used elsewhere and like. 

Step 9 – Compliance 

Getting behind on compliance can be easy to do. You can hire a compliance officer which I do think is a good idea. Otherwise, the NMLS can be very helpful. 

Step 10 – Insurance 

Figure out what protections you need, E&O, general liability etc. 

All these things need to happen simultaneously as you are supposed to originate loans. It can be a bit overwhelming. If you want to explore working for a wholesale brokerage, we are recruiting and geared for that San Francisco Bay Area/ California Jumbo/High Bal Market. Visit https://freshhomeloan.com/hiring-loan-officers/ for more details and Good Luck to you!  You are going to CRUSH IT!

You can reach me at garrick@freshhomeloan.com for questions – Garrick 

Garrick Werdmuller has been originating loans since 2001 and has received awards from industry accolades as National Mortgage Professional Magazine, Bay East Association of Realtors, Top Agent Magazine and Expertise.  He is the author of Home Buying and a Global Pandemic available on Amazon: https://www.amazon.com/Buying-Global-Pandemic-Garrick-Werdmuller-ebook/dp/B097J1CR94

By Garrick Werdmuller • October 14, 2026
Win more listings by showing sellers the value of your local expertise
By Garrick Werdmuller • October 14, 2026
Reconnect, show your appreciation, and stay top of mind this holiday season
By Garrick Werdmuller • October 14, 2026
Friday, October 23, 2026 12:00–12:20 PM Pacific, followed by Q&A Register Here: https://us06web.zoom.us/meeting/register/vA1u-gAETAeKZj_nyHE9Ew In this episode of the GarrickWerdmullerSho , Garrick Werdmuller of Fresh Home Loan explains how real estate agents can use the UAD 3.6 appraisal transition to demonstrate their local expertise and give sellers a compelling reason to choose them. One idea you can put to work immediately: create a résumé for the property. Organize the home’s improvements, renovation dates, available permits, and unique features into a resource that supports your marketing and helps answer questions during the transaction. In this video, you’ll learn: What UAD 3.6 means and how appraisal reporting is changing Why specific improvement details are more useful than “updated throughout” What to include in a property résumé Questions to ask sellers before listing their home How to use AI to organize property information How to explain your preparation during a listing appointment What to ask your lender about the appraisal transition How Fresh Home Loan’s listing marketing tools can support your next listing Your local knowledge matters. Put technology to work helping you show sellers the value of that expertise. Friday, October 23, 2026 12:00–12:20 PM Pacific, followed by Q&A https://us06web.zoom.us/meeting/register/vA1u-gAETAeKZj_nyHE9Ew Connect with Garrick Werdmuller President & CEO | Fresh Home Loan Inc. 📱 Bay Area: (510) 282-5456 📱 Bakersfield: (661) 998-9588 📧 garrick@freshhomeloan.com 🌐 http s ://www.freshhomeloan.com Independent Mortgage Brokers that Work for the People. Presentation reflects information available in October 2026. Confirm current appraisal requirements and timelines with your lender. A property résumé is an optional preparation tool and does not guarantee an appraised value. #GarrickWerdmullerSho #UAD36 #ListingPresentation #RealEstateAgents #PropertyResume #FreshHomeLoan
By Garrick Werdmuller • October 5, 2026
Elevating Your Listing Presentation with UAD 3.6 Win more listings by showing sellers the value of your local expertise. Stay ahead of AI, technology, and industry changes—and turn what’s new into a competitive advantage at your next listing appointment. Instead of simply saying, “I know the neighborhood,” show them how you’ll document their property, explain the competition, and coordinate with the lender early. Join Us Live: Appraisals Are Changing: What You Need to Know About UAD 3.6 Friday, October 9, 2026 12:00–12:20 PM Pacific | Live on Zoom Register for the Webinar https://us06web.zoom.us/meeting/register/cGcRACrDSKifUbss1h88OQ#/registration Garrick Werdmuller | Fresh Home Loan  Independent Mortgage Brokers That Work for the People #UAD36 #ListingPresentation #WinMoreListings #RealtorEducation #LocalExpertise #AIForRealtors #RealEstateTechnology #RealEstateMarketing #FreshHomeLoan
By Garrick Werdmuller • October 1, 2026
Join me for a FREE live Zoom presentation about the new appraisal reporting standard and how to prepare for your next purchase, sale, or refinance.
By Garrick Werdmuller • September 30, 2026
New Title
By Garrick Werdmuller • September 17, 2026
Thinking about buying a home while mortgage rates are high? Learn how less competition, seller credits and negotiating power could save you money.
By Garrick Werdmuller • August 20, 2026
Looking to Consolidate Debt and do some Home Improvement? Got a “COVID Mortgage Rate”? Don’t Touch It!!!
By Garrick Werdmuller • August 11, 2026
Para muchos propietarios de 62 años o más , una hipoteca inversa puede ser mucho más que un préstamo: puede ser una poderosa herramienta de planificación financiera. Después de pasar décadas acumulando capital en una vivienda, muchos jubilados descubren que una parte importante de su patrimonio está concentrada en su propiedad. Una hipoteca inversa puede ayudar a aprovechar parte de ese capital y convertirlo en fondos disponibles, al mismo tiempo que permite a los propietarios continuar viviendo en la casa que aman. Aunque una hipoteca inversa no es adecuada para todos, puede ofrecer beneficios importantes para el prestatario adecuado. A continuación, presentamos cinco razones por las que vale la pena considerar una hipoteca inversa. 1. Generar Ingresos Adicionales Durante la Jubilación La jubilación suele implicar un cambio importante en el estilo de vida. Aunque los años de trabajo hayan quedado atrás, los gastos mensuales no desaparecen. Para muchos jubilados, una hipoteca inversa puede ayudar a cerrar la brecha entre los ingresos de jubilación y los gastos cotidianos. Los fondos recibidos de una hipoteca inversa pueden utilizarse para: Complementar los ingresos de jubilación Cubrir gastos del hogar Crear una red de seguridad financiera Mejorar el flujo de efectivo durante la jubilación Debido a que los fondos de una hipoteca inversa son dinero proveniente de un préstamo y no ingresos obtenidos por trabajo, generalmente no se consideran ingresos sujetos a impuestos. Para los propietarios que cuentan con un capital considerable en su vivienda, pero tienen activos líquidos limitados, una hipoteca inversa puede proporcionar una valiosa flexibilidad financiera. 2. Acceder al Capital de tu Vivienda de la Manera que Mejor se Adapte a Ti Una de las principales ventajas de una hipoteca inversa es la flexibilidad. Dependiendo del programa, los propietarios pueden elegir recibir los fondos como: Una suma global Pagos mensuales Una línea de crédito Una combinación de diferentes opciones de pago Esta flexibilidad permite adaptar el préstamo de acuerdo con los objetivos financieros y las necesidades de jubilación de cada propietario. Ya sea que necesites ingresos mensuales constantes o acceso ocasional a fondos, una hipoteca inversa puede estructurarse para adaptarse a tu situación. 3. Eliminar los Pagos de una Hipoteca Existente Muchos propietarios utilizan una hipoteca inversa para liquidar una hipoteca tradicional existente. Al eliminar un pago hipotecario mensual, los jubilados pueden mejorar significativamente su flujo de efectivo mensual. Para los propietarios que viven con ingresos fijos durante la jubilación, eliminar uno de sus gastos mensuales más importantes puede hacer que administrar el presupuesto sea mucho más sencillo. Aunque los prestatarios deben continuar pagando los impuestos sobre la propiedad, el seguro de vivienda y mantener la propiedad en buenas condiciones, eliminar un pago hipotecario mensual puede proporcionar un alivio financiero considerable. 4. Ayudar a Cubrir Gastos Inesperados La vida está llena de imprevistos, y algunos de los más costosos pueden estar relacionados con gastos médicos, reparaciones del hogar o emergencias familiares. Una hipoteca inversa puede proporcionar acceso a fondos cuando más se necesitan. Muchos propietarios utilizan los fondos de una hipoteca inversa para: Pagar gastos médicos Financiar modificaciones en la vivienda Cubrir costos de cuidados a largo plazo Realizar reparaciones importantes Crear un fondo para emergencias Tener acceso al capital acumulado en la vivienda puede ayudar a los jubilados a evitar depender de tarjetas de crédito con altas tasas de interés, préstamos personales o retirar fondos adicionales de sus cuentas de jubilación durante momentos difíciles. 5. Protección Incorporada Mediante un Préstamo Sin Recurso Una de las protecciones más importantes para los consumidores de las hipotecas inversas asegurad as por la FHA es que son préstamos sin recurso (non-recourse loans). Esto significa que ni el prestatario ni sus herederos deberán pagar más que el valor de la vivienda cuando el préstamo llegue a su vencimiento y sea exigible. Si eventualmente el saldo del préstamo supera el valor de la vivienda, el seguro hipotecario de la FHA cubre la diferencia. Esta protección puede brindar tranquilidad tanto a los propietarios como a sus familias, especialmente durante períodos de incertidumbre en el mercado inmobiliario. ¿Es una Hipoteca Inversa Adecuada para Ti? Una hipoteca inversa no se trata simplemente de pedir dinero prestado: se trata d e crear opciones. Para algunos propietarios, puede ayudar a mejorar el flujo de efectivo durante la jubilación, eliminar pagos hipotecarios mensuales, preservar cuentas de inversión y proporcionar una mayor seguridad financiera. La clave está en comprender cómo funciona el programa y evaluar si se alinea con tus objetivos a largo plazo. La situación de cada propietario es diferente. Por eso, hablar con un especialista experimentado en hipotecas inversas puede ayudarte a determinar si una hipoteca inversa es una buena opción para tu estrategia de jubilación. Reflexiones Finales Para los propietarios que cumplen con los requisitos, una hipoteca inversa puede ser una forma valiosa d e poner el capital acumulado en su vivienda a trabajar, sin tener que venderla ni asumir un pago hipotecario mensual obligatorio. Cuando se utiliza de manera estratégica, puede ayudar a crear flexibilidad, reducir el estrés financiero y proporcionar recursos adicionales durante la jubilación. Las mejores herramientas financieras son aquellas que respaldan tus objetivos y, para muchos jubilados, una hipoteca inversa puede ser una de ellas. Agenda una Consulta Contacta a Fresh Home Loan hoy mismo para analizar tus opciones con un profesional hipotecario con experiencia. https://freshhomeloan.com/schedule-a-meeting/ Garrick Werdmuller President & CEO Fresh Home Loan Inc. 510-282-5456 NMLS 242952 Diana Diaz Operations Manager 510-751-0303 customercare@freshomeloan.com Síguenos en redes sociales: https://www.facebook.com/freshhomeloan/ https://www.instagram.com/garrickwerdmuller/ https://www.linkedin.com/in/garrick-werdmuller-b044253/ https://www.youtube.com/@FreshHomeLoan https://www.tiktok.com/@freshhomeloan Todas las aprobaciones de préstamos están sujetas a revisión y aprobación final por parte del prestamista. Los préstamos se consideran aprobados únicamente cuando se emiten por escrito y se cumplen todas las condiciones. Las tasas y productos pueden no estar disponibles para todos los prestatarios y están sujetos a cambios según las condiciones del mercado y los términos de bloqueo de tasa. Fresh Home Loan Inc. es un Mortgage Broker de Igualdad de Oportunidades en California. Esta compañía realiza actos que requieren licencia de bienes raíces. Fresh Home Loan, Inc. está licenciada por el California Department of Real Estate #02137513 | NMLS #2124104. #HipotecaInversa #HECM #PlanificacionParaLaJubilacion #CapitalDeVivienda #PropietariosDeVivienda #IngresosDeJubilacion #AsesorHipotecario #PlanificacionFinanciera #PropiedadDeVivienda #FreshHomeLoan #BienesRaices #LibertadFinanciera 
By Garrick Werdmuller • August 11, 2026
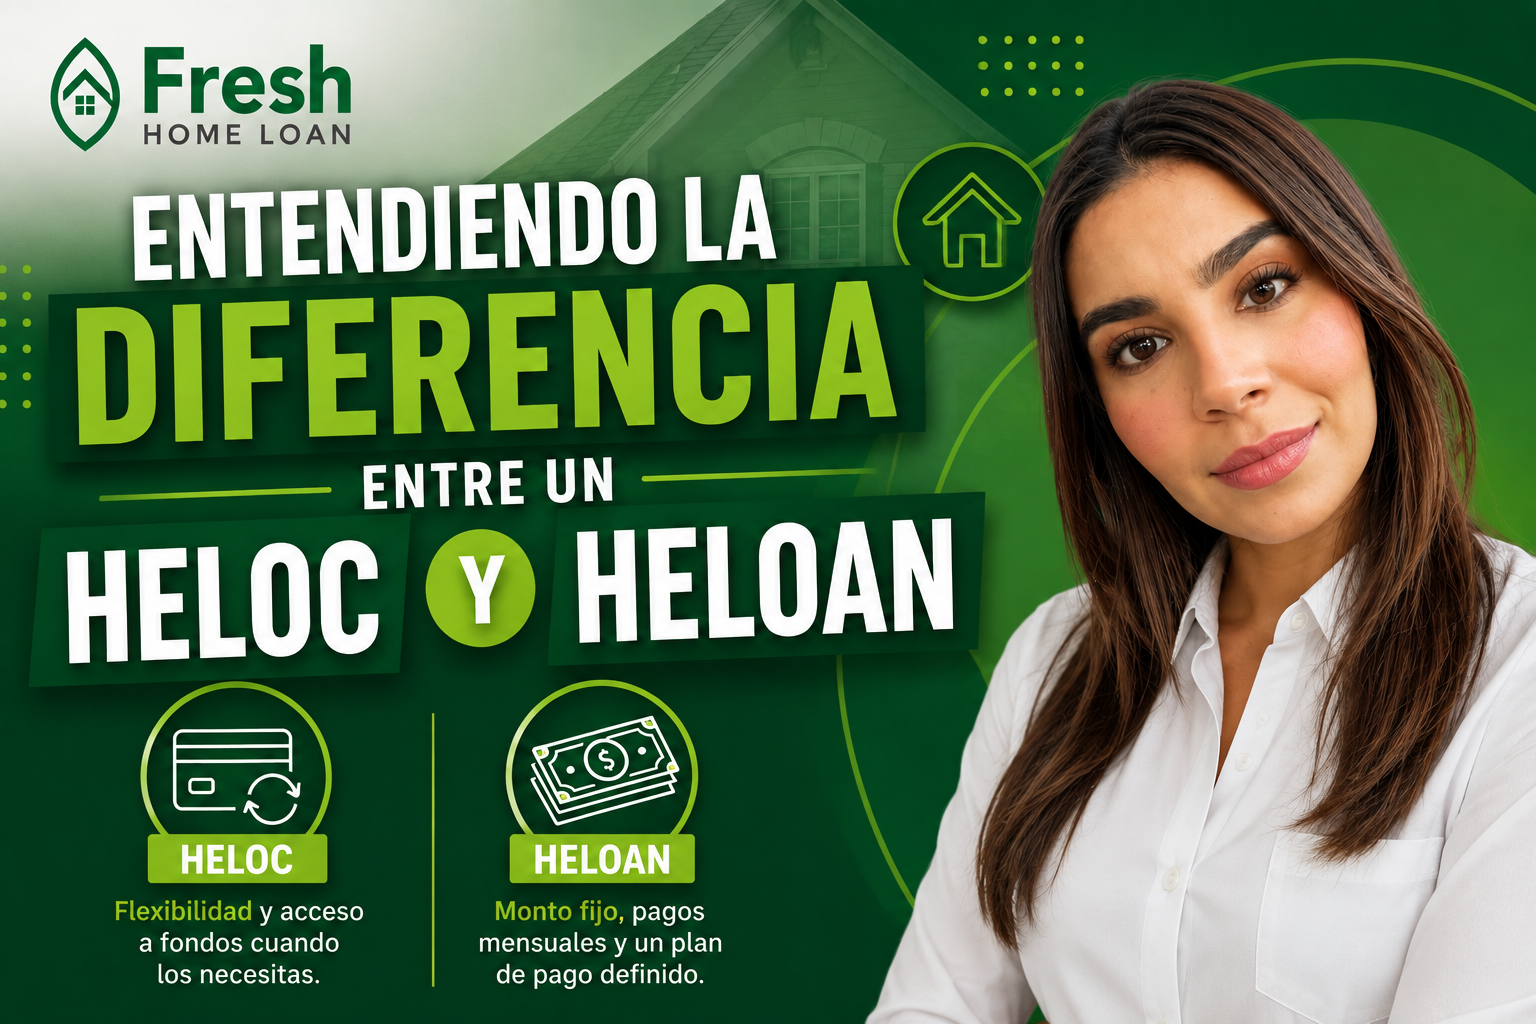
Aunque tanto un HELOC como un HELOAN permiten a los propietarios acceder al capital acumulado en su propiedad sin tener que refinanciar su primera hipoteca existente, están diseñados para diferentes necesidades financieras. ¿Qué es un HELOC? Una Home Equity Line of Credit (HELOC), o línea de crédito sobre el valor acumulado de la vivienda, es una línea de crédito renovable respaldada por el capital de su propiedad. Puede considerarse similar a una tarjeta de crédito, pero generalmente con una tasa de interés mucho más baja porque está respaldada por su vivienda. En lugar de recibir todos los fondos de una sola vez, usted obtiene la aprobación para un límite máximo de crédito y puede retirar dinero según lo necesite durante el período de disposición. Esta flexibilidad hace que un HELOC sea particularmente atractivo para propietarios que tienen gastos continuos o cuyos costos aún no están completamente definidos. Por ejemplo, si está remodelando una cocina, construyendo una ADU (Accessory Dwelling Unit), pagando la matrícula universitaria durante varios semestres o simplemente quiere tener acceso a fondos para futuras oportunidades, un HELOC le permite pedir prestado únicamente lo que necesita y cuando lo necesita. En muchos casos, los propietarios pagan intereses solamente sobre la cantidad que realmente han utilizado, y no sobre el total de la línea de crédito aprobada. Un HELOC también puede funcionar como una red de seguridad financiera. Muchos propietarios establecen un HELOC y mantienen los fondos disponibles para emergencias, oportunidades de inversión o gastos inesperados. Debido a que el dinero está disponible cuando se necesita, ofrece una flexibilidad que un préstamo tradicional de suma global no puede proporcionar. ¿Qué es un HELOAN? Un Home Equity Loan (HELOAN), o préstamo sobre el valor acumulado de la vivienda, es una segunda hipoteca tradicional que proporciona una cantidad fija de dinero en un solo desembolso inicial. A diferencia de un HELOC, donde los fondos pueden utilizarse a lo largo del tiempo, un HELOAN entrega el monto total del préstamo al momento del cierre y se paga mediante mensualidades fijas durante un plazo determinado. Muchos propietarios prefieren un HELOAN cuando saben exactamente cuánto dinero necesitan y quieren la tranquilidad de contar con un pago fijo y predecible. Si está financiando un proyecto importante de mejora de su vivienda con un presupuesto definido, pagando deudas con tasas de interés elevadas, comprando una propiedad de inversión o cubriendo un gasto grande de una sola vez, un HELOAN puede ofrecer certeza y estructura. Debido a que el monto del préstamo, el pago mensual y el calendario de pagos quedan establecidos desde el cierre, muchos prestatarios valoran la simplicidad de saber exactamente cuánto deberán pagar cada mes. No es necesario administrar diferentes retiros de fondos ni preocuparse por saldos fluctuantes. Para los propietarios que prefieren una solución de financiamiento sencilla y estructurada, un HELOAN puede ser una excelente opción. ¿Cuál Opción es Mejor? La respuesta depende de sus objetivos. Si necesita flexibilidad , quiere tener acceso continuo a fondos o espera que sus gastos ocurran a lo largo del tiempo, un HELOC puede ser la opción que mejor se adapte a sus necesidades. Si sabe exactamente cuánto dinero necesita y prefiere un pago fijo con un calendario de liquidación definido , un HELOAN puede ser una opción más conveniente. La buena noticia es que ambos productos pueden permitir a los propietarios acceder al capital acumulado en su vivienda sin modificar su primera hipoteca existente. Para los propietarios que aseguraron tasas hipotecarias históricamente bajas, esto puede representar una ventaja significativa frente a refinanciar el saldo total de su hipoteca a las tasas actuales del mercado. ¿Te gustaría saber qué opción es adecuada para ti? Para programar una cita con Garrick Werdmuller, Presidente y CEO de Fresh Home Loan Inc. , visite: https://freshhomeloan.com/schedule-a-meeting/ Garrick Werdmuller President & CEO Fresh Home Loan Inc. 510-282-5456 NMLS 242952 Diana Diaz Operations Manager 510-751-0303 customercare@freshomeloan.com Redes Sociales https://www.facebook.com/freshhomeloan/ https://www.instagram.com/garrickwerdmuller/ https://www.linkedin.com/in/garrick-werdmuller-b044253/ https://www.youtube.com/@FreshHomeLoan https://www.tiktok.com/@freshhomeloan Todas las aprobaciones de préstamos están sujetas a revisión y aprobación final por parte del prestamista. Los préstamos se consideran aprobados únicamente cuando se emiten por escrito y se cumplen todas las condiciones. Las tasas y productos pueden no estar disponibles para todos los prestatarios y están sujetos a cambios según las condiciones del mercado y los términos de bloqueo de tasa. Fresh Home Loan Inc. es un Mortgage Broker de Igualdad de Oportunidades en California. Esta compañía realiza actos que requieren licencia de bienes raíces. Fresh Home Loan, Inc. está licenciada por el California Department of Real Estate #02137513 | NMLS #2124104. #HELOC #HELOAN #PropietariosDeVivienda #ConsejosParaPropietarios #Hipotecas #FinanzasPersonales #FinanciamientoDeVivienda #AgenteInmobiliario #FreshHomeLoan #BienesRaices #ConstruccionDePatrimonio #AsesoriaHipotecaria #LibertadFinanciera